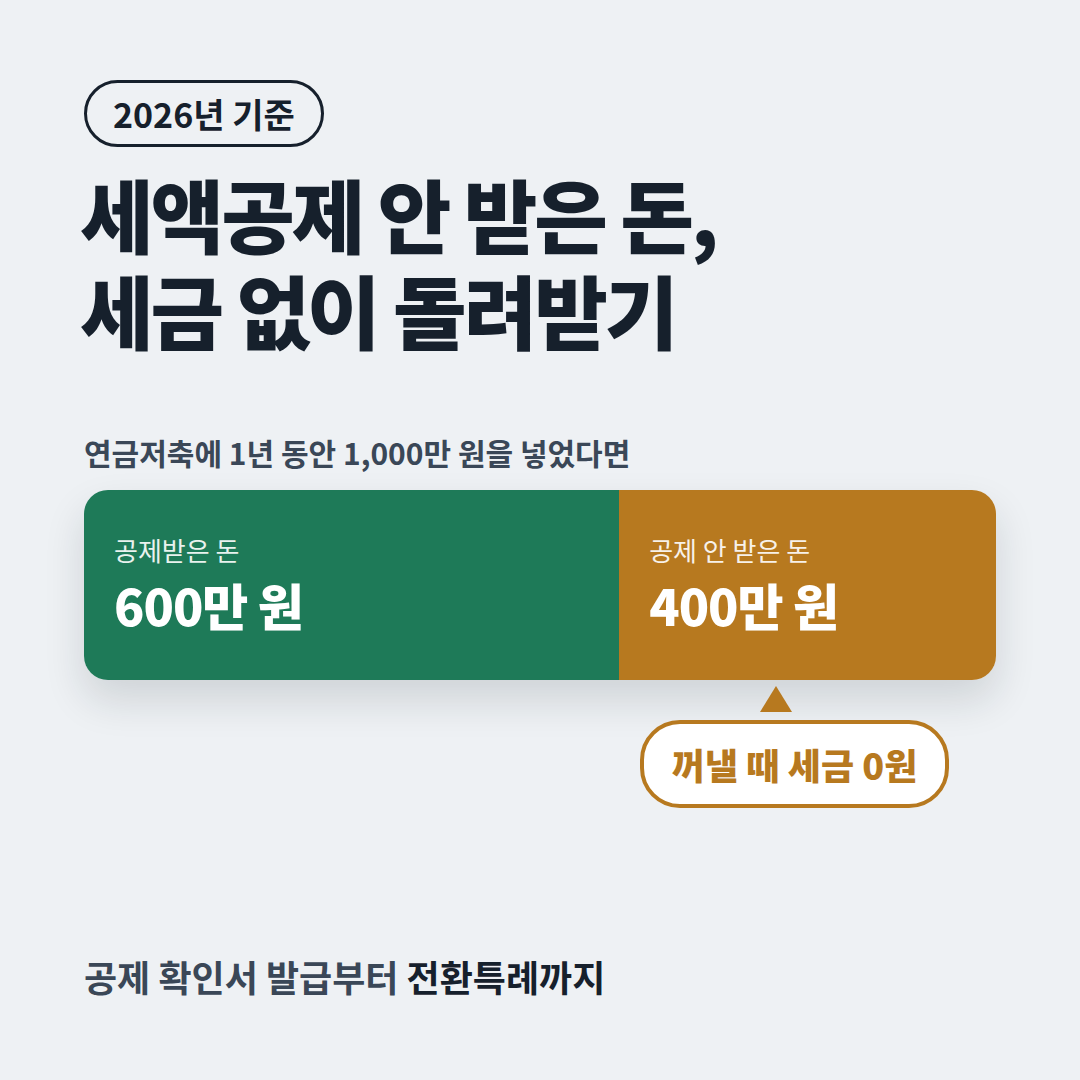
연금저축에 여유 자금을 넣다 보면 세액공제 한도보다 더 많이 넣는 경우가 있습니다. 연금저축은 1년에 1,800만 원까지 넣을 수 있지만, 세액공제는 600만 원까지만 받기 때문입니다. 이렇게 공제받지 못한 돈은 나중에 꺼낼 때 어떻게 될까요?
저도 연금 제도를 하나씩 정리하다 보니, 세액공제를 받지 않은 납입금은 꺼낼 때 세금이 붙지 않는다는 걸 알게 됐습니다. 다만 금융회사가 이 사실을 알고 있어야 세금 없이 처리되기 때문에, 상황에 따라 챙겨야 할 서류가 있습니다. 세액공제 안 받은 납입금이 무엇인지, 세금 없이 돌려받는 방법과 인출 대신 활용하는 방법까지 정리해 보겠습니다.
세액공제 안 받은 납입금이란
연금저축이나 IRP에 넣은 돈 가운데 연말정산에서 세액공제를 받지 않은 금액을 말합니다. 세법에서는 이 돈을 '과세제외금액'이라고 부릅니다. 대표적으로 다음과 같은 경우가 있습니다.
- 세액공제 한도를 넘겨서 넣은 돈: 연금저축 600만 원, IRP를 합쳐 900만 원을 넘긴 금액
- 한도 안이지만 연말정산에서 공제를 신청하지 않은 돈
- 올해 넣었다가 올해 안에 다시 꺼내는 돈: 아직 연말정산 전이라 공제를 받지 않은 상태입니다.
꺼낼 때 세금이 붙지 않습니다
연금계좌에서 돈을 꺼낼 때 세금을 매기는 이유는, 넣을 때 세액공제로 세금 혜택을 받았기 때문입니다. 반대로 세액공제를 받지 않은 돈은 넣을 때 혜택을 받지 않았으니, 꺼낼 때도 세금을 매기지 않습니다. 이미 세금을 낸 돈에 다시 세금을 매기는 이중과세를 막기 위한 장치입니다.
그래서 55세 전에 연금저축에서 꺼내더라도, 세액공제를 받지 않은 돈이라면 16.5%의 기타소득세가 붙지 않습니다. 또 연금계좌에서 돈이 나갈 때는 세액공제를 받지 않은 돈이 먼저 인출된 것으로 보기 때문에, 가입자에게 유리한 순서로 처리됩니다.
예를 들어 계산해 보면
연금저축에 3년 동안 매년 1,000만 원씩, 모두 3,000만 원을 넣고 매년 600만 원씩 공제받았다고 가정해 보겠습니다. 공제받은 1,800만 원과 운용수익은 과세 대상이지만, 공제받지 않은 1,200만 원은 과세제외금액입니다. 그래서 급하게 돈이 필요할 때 55세 전이라도 1,200만 원까지는 세금 없이 꺼낼 수 있고, 나머지 돈은 계좌에 그대로 둔 채 노후 자금으로 계속 운용할 수 있습니다.
세금 없이 인출하는 방법
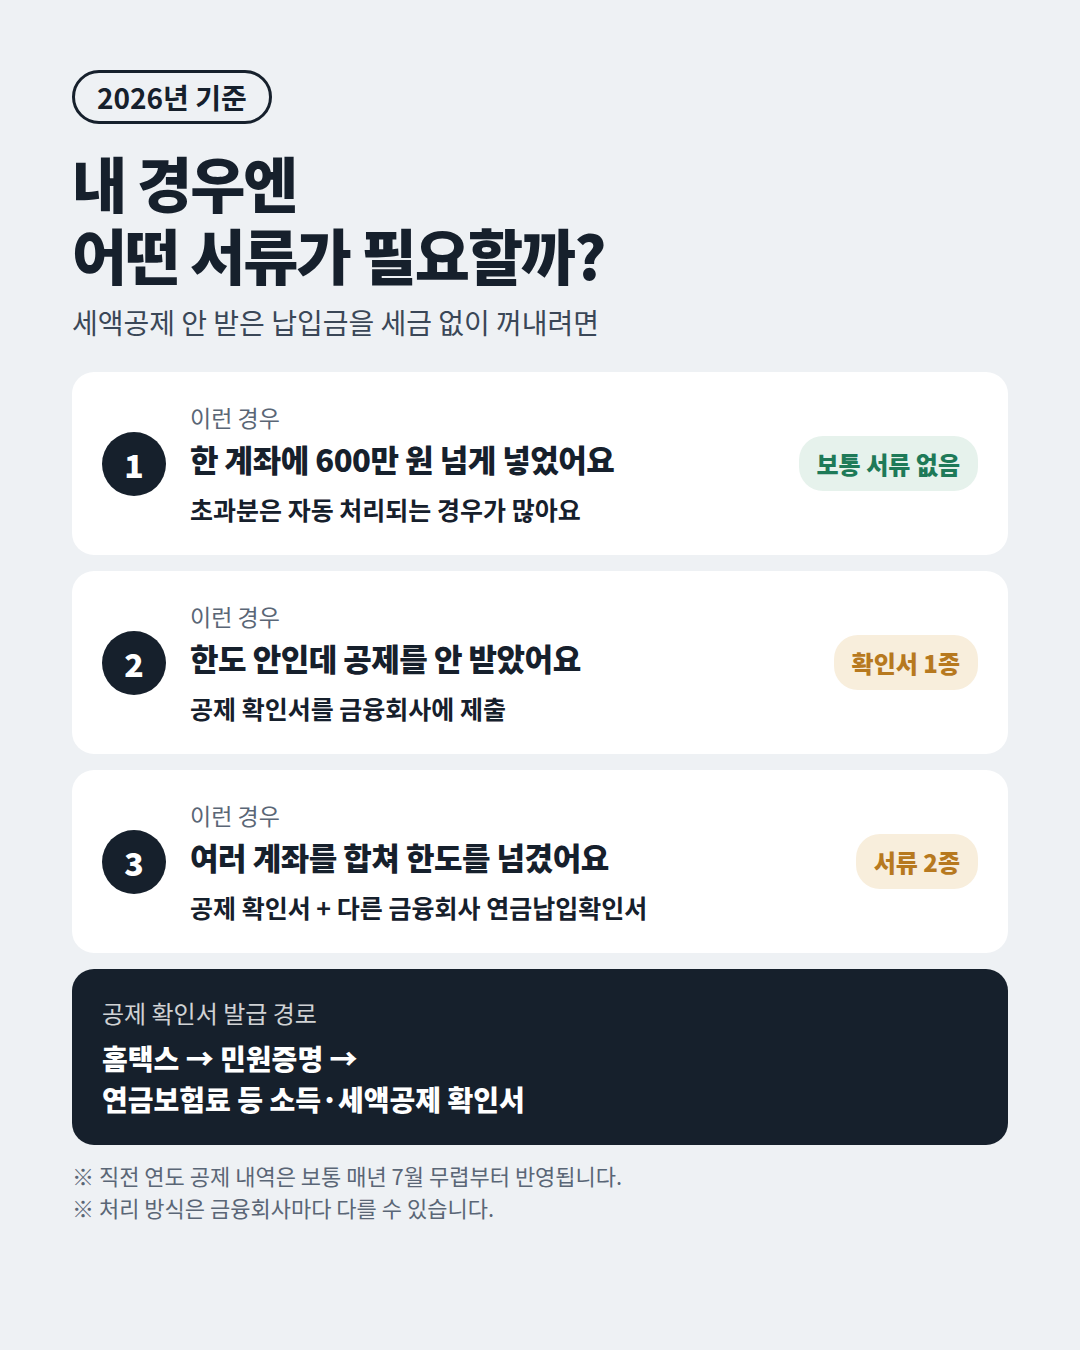
어떤 서류가 필요한지는 공제받지 않은 돈이 어떻게 생겼는지에 따라 달라집니다.
한 계좌에 한도를 넘겨 넣은 경우
한 연금저축 계좌에 1년 동안 600만 원을 넘게 넣었다면, 넘긴 부분은 금융회사가 따로 증빙 없이도 과세제외금액으로 처리하는 경우가 많습니다. 이런 경우에는 증권사 앱에서 바로 인출할 수 있는 곳도 있습니다. 인출 화면에서 '과세제외금액'이나 '세액공제 받지 않은 금액'이 따로 표시되는지 확인해 보세요. 다만 금융회사마다 처리 방식이 조금씩 다를 수 있으니, 표시가 없다면 고객센터에 먼저 문의하는 것이 안전합니다.
한도 안인데 공제를 받지 않은 경우
주의할 것은 한도 안에서 넣었지만 연말정산에서 공제를 받지 않은 경우입니다. 세법은 한도 안에서 넣은 돈은 실제로 공제를 받지 않았더라도 공제를 받은 것으로 봅니다. 그래서 가만히 있으면 금융회사는 이 돈을 과세 대상으로 처리하고, 꺼낼 때 16.5%를 원천징수합니다.
이때는 국세청에서 공제 확인서를 발급받아 금융회사에 제출해야 합니다. 이 확인서에는 해마다 실제로 공제받은 금액이 나와 있습니다. 금융회사는 이 확인서를 보고 실제로 공제받은 금액보다 더 넣은 부분을 과세제외금액으로 바꿔 줍니다.
여러 계좌를 합쳐서 한도를 넘긴 경우
연금저축 계좌가 여러 개라서 각 계좌는 600만 원 이하인데 합치면 한도를 넘는 경우도 있습니다. 이때는 공제 확인서와 함께 다른 금융회사에서 발급받은 '연금납입확인서'를 제출하면, 금융회사가 전체 납입액을 합산해 공제받지 않은 금액을 계산해 줍니다.
공제 확인서 발급 방법
공제 확인서는 국세청 홈택스에서 발급받을 수 있습니다. 홈택스에 로그인한 뒤 민원증명 메뉴에서 '연금보험료 등 소득·세액공제 확인서'를 찾아 신청하면 됩니다. 일부 은행 앱에서도 전자증명서로 발급할 수 있습니다. 직전 연도 공제 내역은 보통 매년 7월 무렵부터 반영되니, 발급 시기를 참고하세요.
인출 대신 세액공제로 돌려받는 방법도 있습니다
올해 납입액으로 전환하기
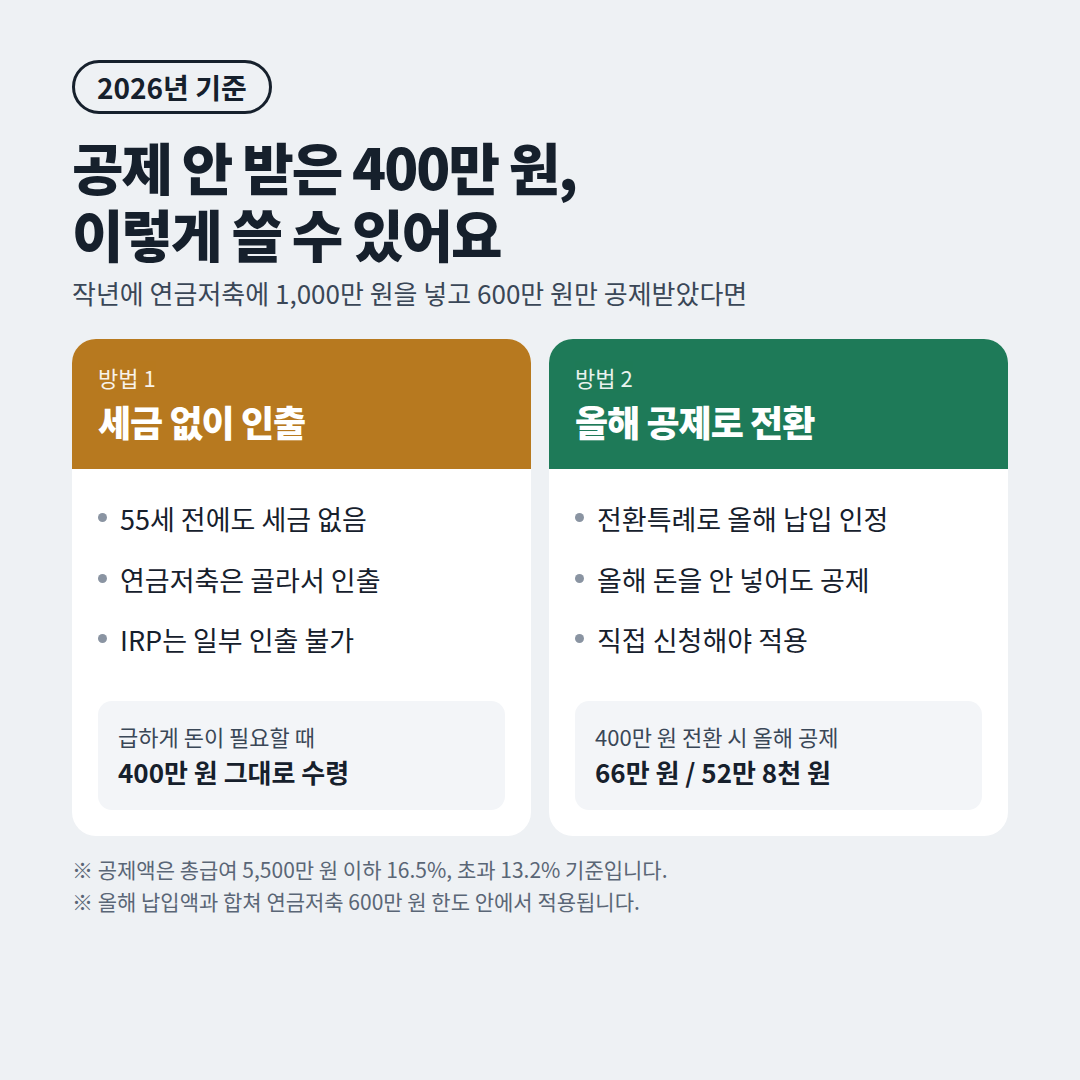
공제받지 않은 돈을 꼭 꺼내지 않아도 됩니다. 과거에 한도를 넘겨 넣은 돈을 올해 납입한 것으로 바꿔 주는 '전환특례'를 신청하면, 올해 따로 돈을 넣지 않아도 그 금액만큼 올해 세액공제를 받을 수 있습니다.
예를 들어 작년에 연금저축에 1,000만 원을 넣어 600만 원만 공제받았다면, 남은 400만 원을 올해 납입액으로 전환해 올해 세액공제를 받는 식입니다. 여유가 있는 해에 많이 넣어 두고, 여유가 없는 해에는 전환특례로 공제를 채우는 전략입니다. 자동으로 적용되지 않으니 금융회사에 직접 신청해야 하고, 한도 안 금액을 전환하려면 공제 확인서가 필요할 수 있습니다.
연금 개시 전에 미리 정리해 두기
55세 이후 연금을 받기 시작할 때도 공제받지 않은 돈은 세금 없이 받을 수 있고, 사적연금 1,500만 원 계산에도 들어가지 않습니다. 다만 과세제외금액이 제대로 등록되어 있어야 합니다. 그래서 연금 개시를 신청하기 전에 공제 확인서를 제출해 과세제외금액을 정리해 두는 것이 좋습니다.
IRP는 일부만 꺼낼 수 없습니다
연금저축은 공제받지 않은 돈만 골라서 꺼낼 수 있지만, IRP는 법에서 정한 사유가 아니면 중도에 일부만 인출할 수 없습니다. 공제받지 않은 돈이 IRP에 있다면 55세 전에는 계좌 전체를 해지해야 꺼낼 수 있다는 점을 알아 두세요. 나중에 꺼내 쓸 가능성이 있는 여유 자금이라면 IRP보다 연금저축에 넣는 편이 유연합니다.
세액공제를 받지 않은 납입금은 세금 없이 돌려받을 수 있는 돈이지만, 금융회사가 그 사실을 알아야 제대로 처리됩니다. 한도를 넘겨 넣었거나 공제를 받지 않은 해가 있다면, 인출이나 연금 개시 전에 공제 확인서부터 챙겨 두세요. 여러 해 동안 한도를 넘겨 넣었다면 쌓인 과세제외금액이 생각보다 클 수 있으니, 확인서로 금액부터 확인해 보는 것을 추천합니다.
'오늘의 금융경제' 카테고리의 다른 글
| 국민연금 수령 나이, 조기수령과 연기수령 무엇이 유리할까 (0) | 2026.09.24 |
|---|---|
| IRP 디폴트옵션(사전지정운용제도) 뜻과 선택 방법 (0) | 2026.09.24 |
| 연금저축 계좌 이전 방법, 다른 금융회사로 옮길 때 확인할 점 (0) | 2026.09.23 |
| 사적연금 연 1,500만 원 기준, 분리과세와 종합과세 선택법 (0) | 2026.09.23 |
| 퇴직금을 IRP로 받으면 퇴직소득세가 줄어드는 이유 (0) | 2026.09.22 |


